扣子企业版要下线了。看到这条消息,很容易得出一个结论:模型越来越强,拖节点、连线搭工作流的办法过时了。
如果每一步都得人先想好,模型只负责中间几个环节,那我们到底把多少工作交给了 AI?模型能力有限时,这样做有用。等模型能自己规划任务,同样一套流程就得重新算一算:它究竟省了多少事,又多了多少维护工作。
此次下线针对的是扣子企业版。据南方+和界面新闻的报道,企业标准版、旗舰版将从 2026 年 11 月 30 日起停止新售;火山引擎上的旧版套餐于 2026 年 12 月 31 日下线,新版企业套餐最晚于 2027 年 12 月 31 日下线。公告给出的理由是“产品整合安排”。
当初为什么要把任务拆开
前两年,让模型连续完成一个长任务并不省心。前面理解错一点,后面的结果就可能跟着出错。开发者很难把这样一个过程直接交给客户使用。
工作流提供了一种办法:先由人把任务拆开,规定每一步拿到什么、交出什么,再把其中需要理解和判断的环节交给模型。原本要连续做十步的任务,七八步可以先用代码写好,模型只处理剩下的部分。需要它临场决定的事情少了,结果也就更容易控制。
这确实解决了当时的问题。客户要用产品,开发者要交付,谁也不能一直等模型进步。
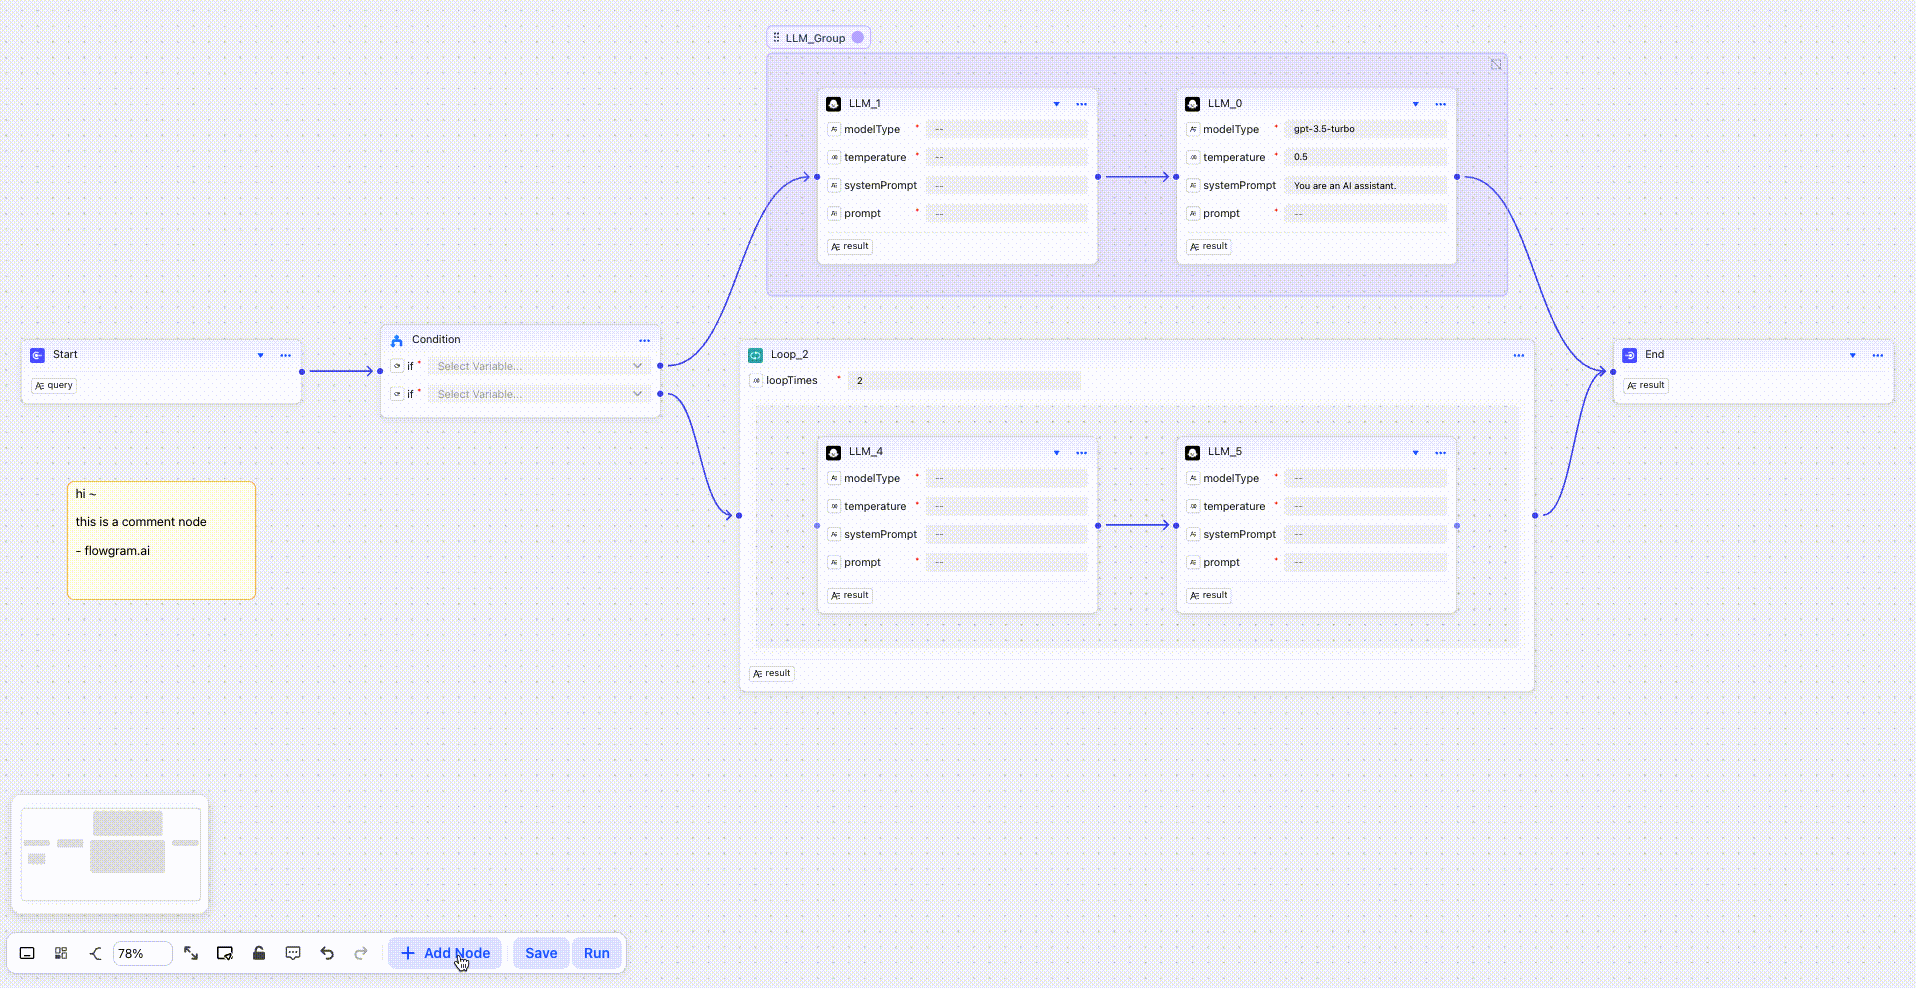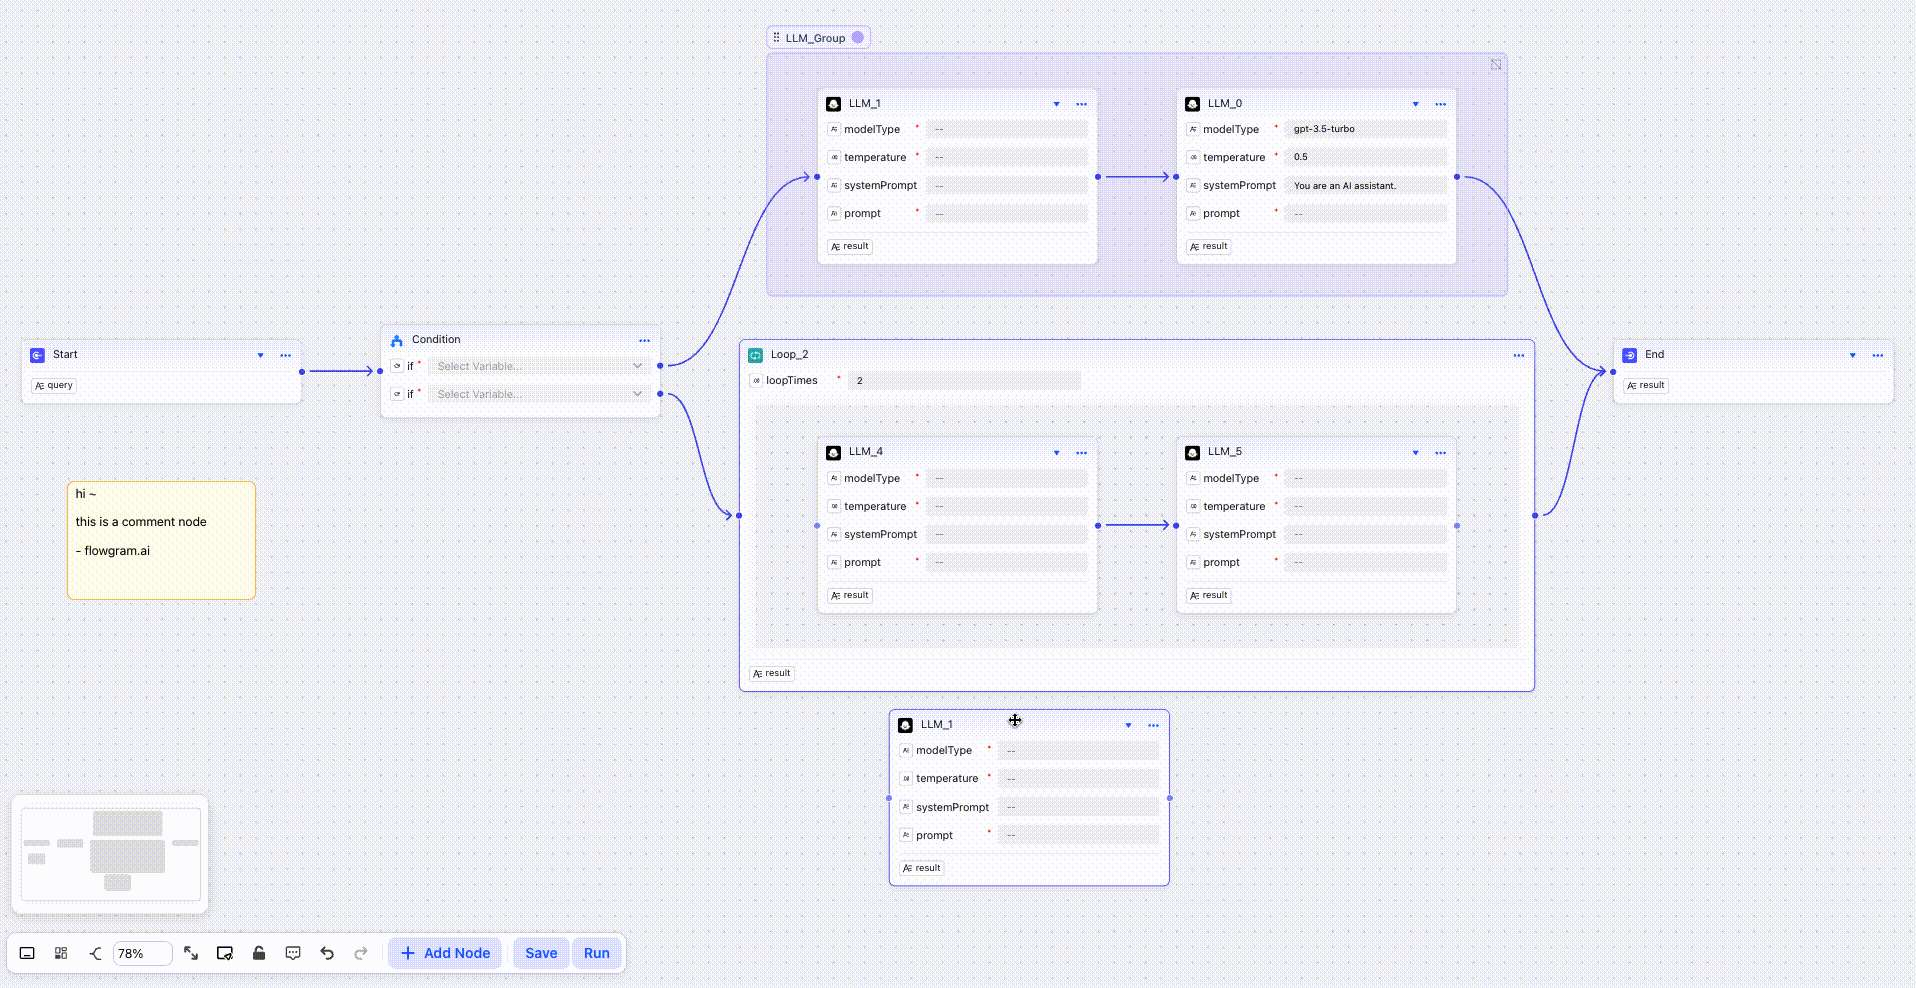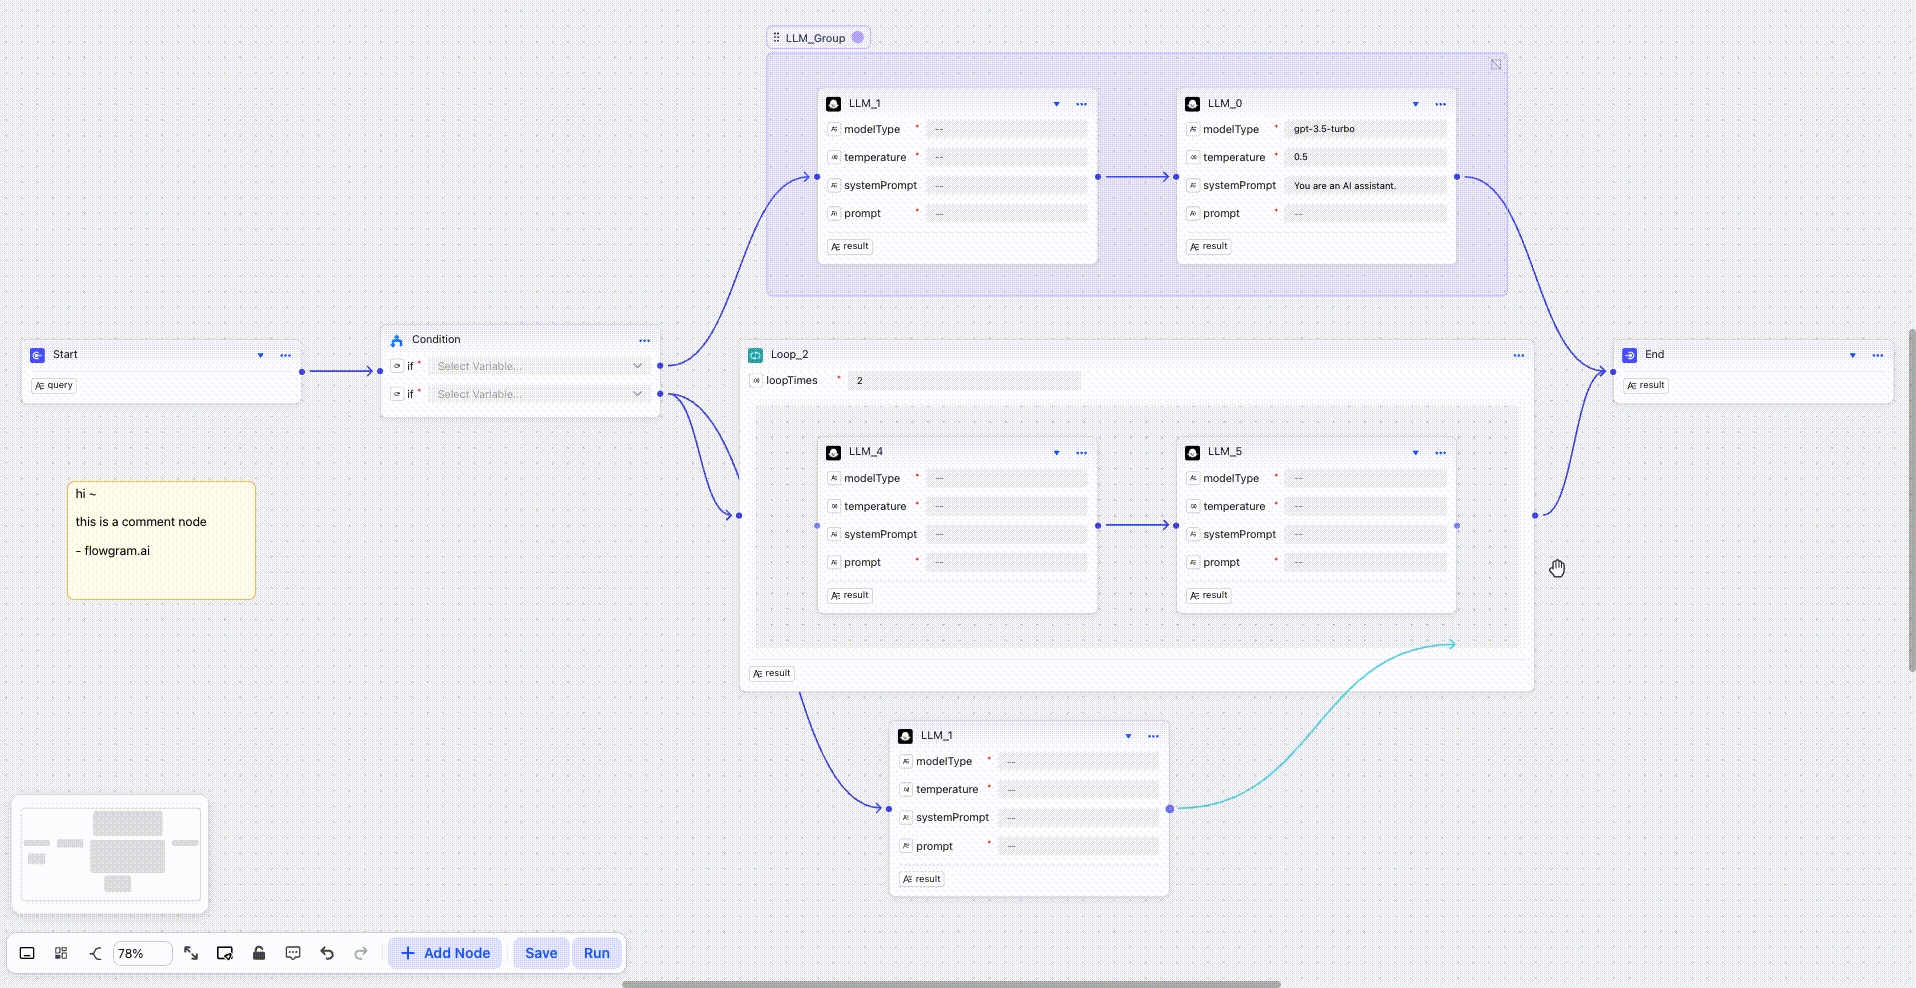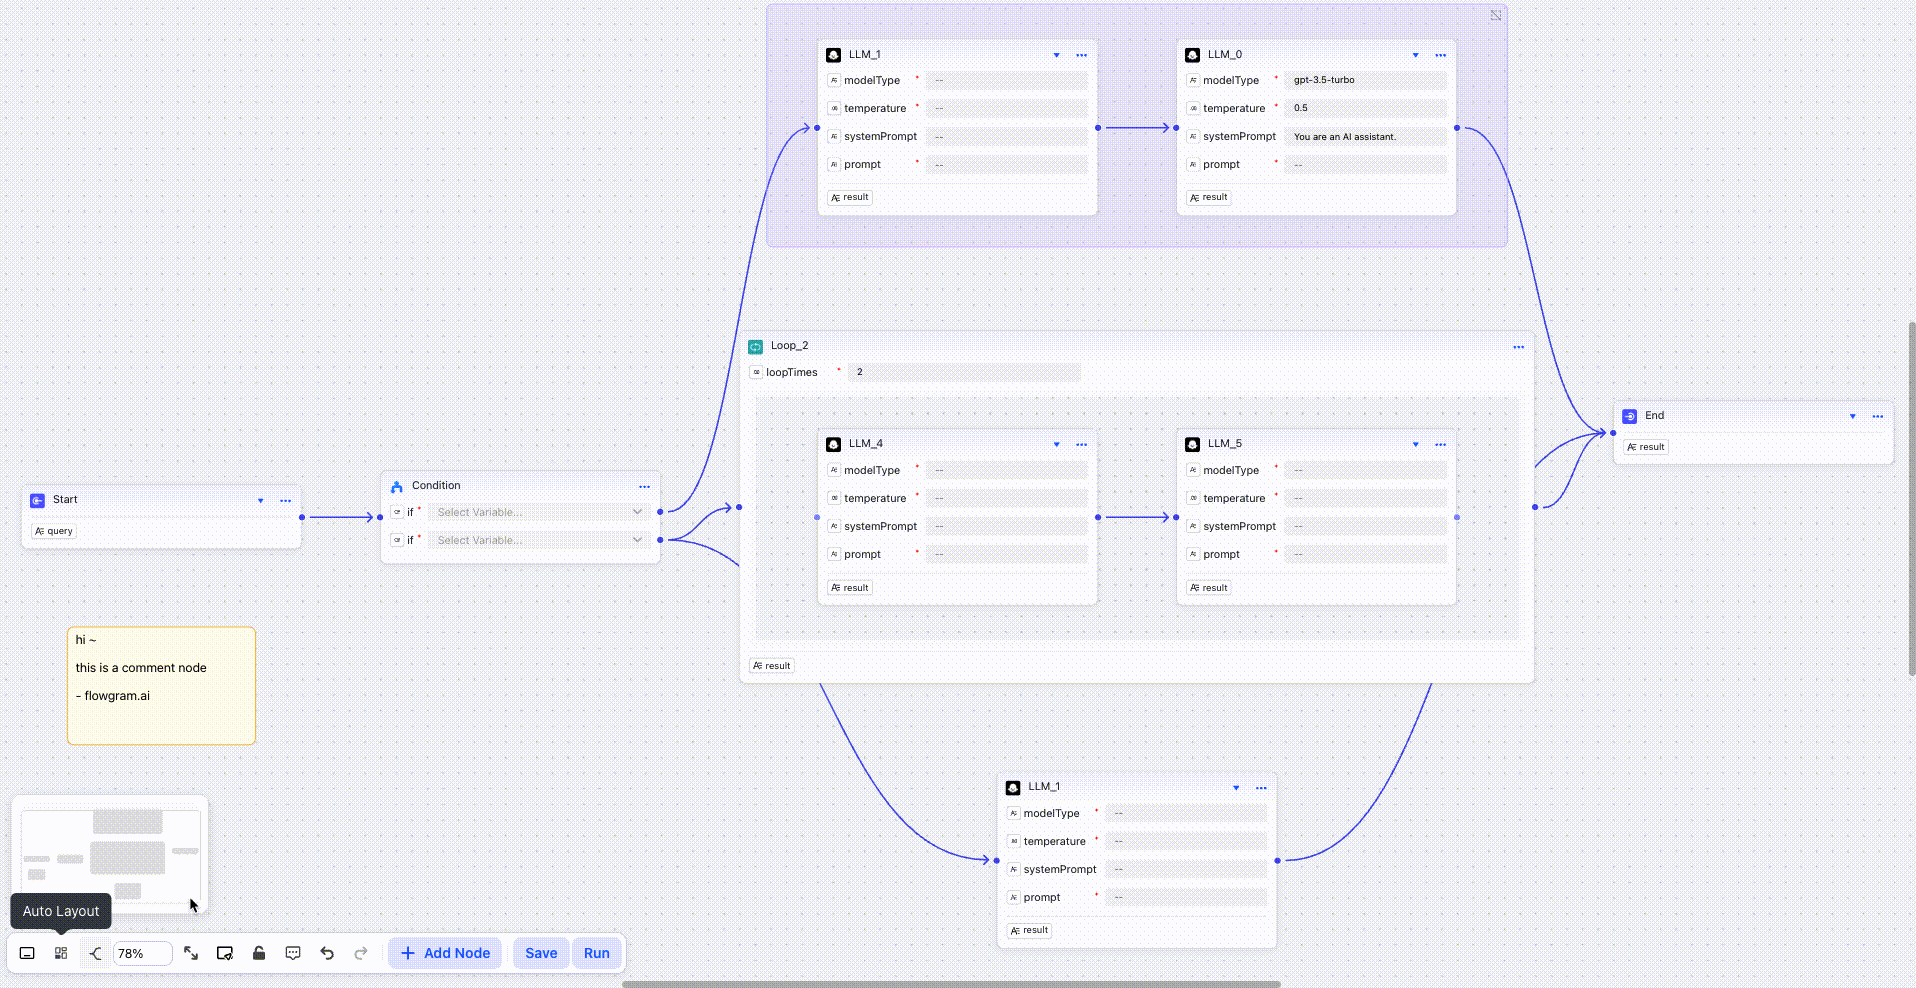
下面这张 FlowGram 官方仓库里的动图,能直观看到搭建的过程。Start 之后接条件判断,再进入 LLM 节点组和循环,最后到 End。LLM 是大语言模型;节点里的 modelType、temperature、systemPrompt、prompt 和 result,分别涉及模型选择、生成参数、提示词和输出,都需要开发者配置。
扣子、Dify、n8n,以及影刀 RPA 这类自动化工具,都能把多个步骤串起来。不过,它们处理的事情有区别:有些安排模型调用,有些连接不同软件,有些操作现有界面。把它们都叫作“工作流”,很容易忽略客户实际在为什么付钱。
其中一部分钱,确实花在了让能力尚不够强的模型稳定完成任务上。但如果产品主要靠人把模型不会做的步骤预先写好,它就得面对模型进步带来的变化。客户没有理由一直为已经可以省掉的工作付钱。
模型会规划了,原来的流程怎么办
AI 编程已经让这件事变得具体:把任务交给模型,由它拆解步骤、决定执行顺序,再逐步完成。原先需要开发者预先安排的部分工作,现在可以交给模型尝试。
从 2026 年 2 月的 Claude 4.6 到 3 月的 GPT-5.4,编程模型持续更新,相关时间整理见模型发布时间线。具体到某个任务,是否还需要人工编排,仍然要看完成情况。发布了新版本,并不等于所有长任务从此都能放心交给模型。
如果模型已经能把一件事从头做到尾,再由人把每一步拆出来、设置输入输出,确实可能多花一遍工夫。工作流搭得越细,维护起来也越费事。原先为减少模型出错而加上的步骤,有些就可以删掉了。
Tech星球的报道引用过一位自称前 Coze 工作流引擎开发者的X,也把低代码拖拽节点看作模型能力不足时的过渡办法。
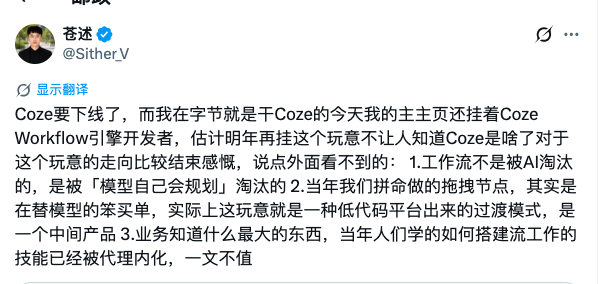
这是一种技术解释。扣子的下线公告没有说,企业版是因为模型学会规划才被撤掉的。把两者直接写成因果,证据还不够。
企业里还有一些工作,模型能力提高以后照样要做。旧系统要接入,数据能不能传出去要有规定,谁能调用哪些功能要设权限,出了错还得能查到执行记录。这些事情不会随着模型升级自动完成。
Dify 就可以放在这里看。据界面新闻报道,它在 2026 年完成了 3000 万美元融资,企业订阅所提供的价值包括私有化部署和数据治理。客户需要把服务装进自己的环境,控制数据的使用方式。这和预先替模型写好七八个步骤,解决的是不同问题。
判断工作流还值不值得做,要看它具体承担什么。模型能独立完成的部分,可以减少人工编排;企业系统怎么连接、业务规则怎么执行,仍然需要有人处理。仅凭节点和连线的外观,分不出一个产品还有多少用处。
急着收费,会把产品带到哪里
模型训练要持续投入,什么时候收回成本却很难确定。把现有能力做成应用,先找到愿意付钱的客户,对公司来说是一个现实的选择。
麻烦在于,产品一旦卖出去,就有客户要服务,有旧功能要维护。即使模型升级后已经有了更省事的做法,原来的产品也不能随便停掉。团队还得投入人手,继续维护当初为弥补模型不足而做的设计。
如果公司只顾着维持眼前的收入,基础模型研究就可能被挤到后面。AGI,也就是能处理广泛任务的通用人工智能,需要更长时间的投入。一个今天能卖的产品,会不会占住团队几年后的精力,这是做产品时就该考虑的问题。
商业化本身没有错,OpenAI 也通过订阅收费。关键在于,公司赚到钱以后,是否继续投入回报更慢的研究。把中美公司的差别全归到是否急于变现,解释不了具体的资源分配。
扣子企业版的调整,也有组织和生意上的背景。据界面新闻报道,2026 年 8 月 24 日,TRAE 和扣子团队已整体并入豆包体系。企业版宣布退出之前,团队归属已经变了。
市场规模也值得看。界面新闻援引的测算称,扣子在 2025 年占中国智能体开发平台公有云市场的 19.3%,排名第一,但整个市场全年也只有约 2.5 亿元。这是特定市场口径下的估算,不能当成字节公布的财务数据。一个产品很有名、份额很高,收入规模仍可能不大。
类似的调整也发生在其他产品上。按Tech星球的不完全统计,已有 38 款 AI 产品关停或被合并,大厂的调整集中在 2026 年下半年;其中腾讯元器计划于 11 月 9 日停服。
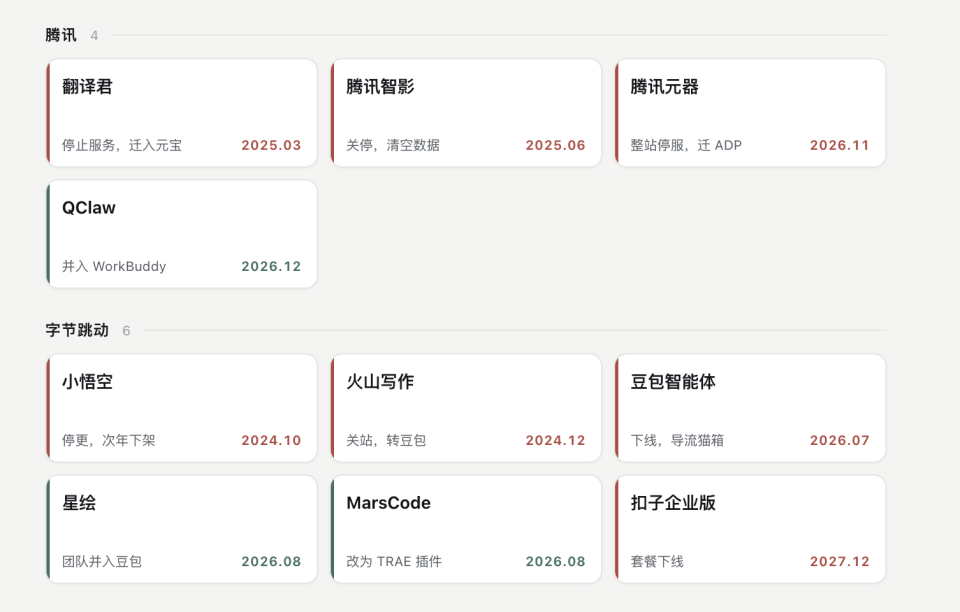
这些产品有的退出了,有的能力被其他产品吸收。仅看这张名单,无法把每一次调整都解释为技术路线失败。
大厂做应用,小团队怎么做
小团队做应用要调用模型,大厂做应用也可以调用模型。双方都能获得模型能力,已有用户和分发渠道的差别就格外明显。面对腾讯 WorkBuddy 这类产品,小团队很难仅凭相似的功能争取用户。
一个通用功能,如果大厂把它加进用户每天都在打开的软件里,独立应用就多了一道让人下载、注册和付费的难题。
这会让通用应用的生意更难做,但还不能据此判断小团队没有机会。同样,大厂收拢产品线,也不等于主动把市场留给创业者。它们可以撤掉一个独立产品,再把功能放进已有的软件里。
行业定制、私有化部署和系统接入,是小团队可以考虑的方向。这些需求需要贴着客户的实际工作做,通用产品未必都能覆盖。但能不能做成生意,还得有客户愿意为交付付钱,不能靠一份大厂下线名单来证明。
DeepSeek 提供了另一个观察角度:公司能否承受更长的研究周期,而不用先靠一个中间产品持续收费。编程工具也有两种用途,既能直接服务用户,也能为模型研究积累编程数据。不过,一款 Agent 开源,并不足以说明公司的全部商业安排和数据用途。
澎湃新闻和21 财经在 2026 年 10—11 月报道了 DeepSeek 约 1000 亿元的单轮融资。融资规模能说明可投入的资金,研究能走到哪里,还要看之后的成果。把中国 AI 的成败全部押在这一家公司身上,超出了这些信息能够支持的范围。
和模型研究相比,短剧这样的业务能更快看到用户时长和收入。QuestMobile 2026 年 7 月数据,经网易文章转引,红果短剧日活为 1.68 亿,人均单日使用约 125 分钟。
短剧的用户规模和使用时长很容易衡量,模型研究的回报则要等得更久。公司会偏向哪一种投入,考验的是它愿意等多久。单看短剧的增长,还不能断定模型研究受到了多少影响;要判断一家公司的选择,最终仍得看资金和人手去了哪里。
回到已经使用扣子的团队,眼下最具体的问题仍是迁移。公告提到,现有对话、记忆、文件、编程项目和低代码工作流等资源如何导出、备份,将由后续公告说明。搭好的流程能否导出,迁到哪里,需要重做多少,这些都还要等明确安排。
国内的大厂应该有大厂的担当,也该有社会责任感。手里有资金、人才和算力,就该承担一些小团队做不了、短期又未必挣钱的研究。什么挣钱就做什么,始终盯着普通人的消费和娱乐,盘算怎样让人多刷一会儿、多花一点钱,这样的追求配不上它们掌握的资源。
如果一家公司的 AI 投入长期围着短剧生成打转,把算力用来批量生产让人继续刷下去的内容,却不愿为更难、回报更慢的技术研究承担风险,那就是缺少担当,也缺少社会责任感。公司规模再大、利润再高,这样的选择也不值得尊敬。
资料说明
下线安排与团队调整参考南方+、界面新闻;微博截图及产品调整清单来自Tech星球报道(腾讯新闻转载)。FlowGram 动图及封面来自官方 GitHub 仓库。其余报道链接随相应陈述列在正文中。
评论
还没有人留言。